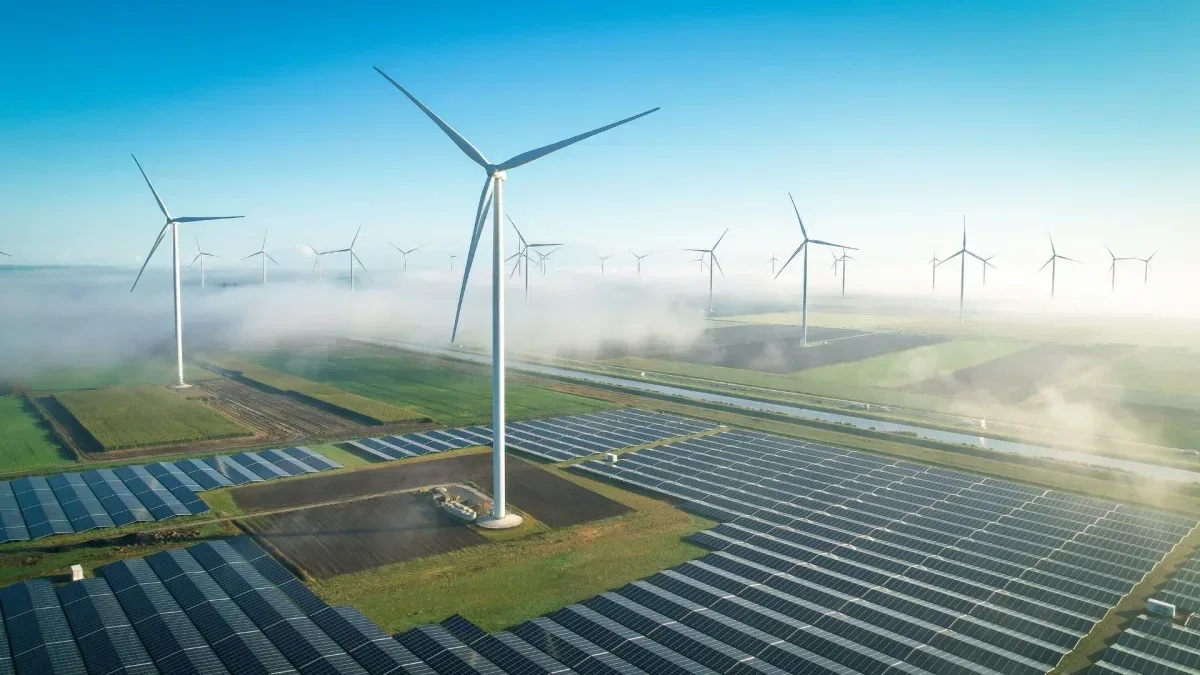
Energisikkerhet får stadig større betydning for både tempoet og retningen i overgangen til renere energi. Mens energiimporterende land raskt bygger ut elektrifisering, fornybar energi og energilagring, øker eksportland utenfor Midtøsten produksjonen for å veie opp for forsyningsforstyrrelser. Det bidrar til at avkarboniseringen går saktere i disse landene enn i resten av verden.
Importører øker andelen ikke-fossil energi raskest
I den tiende utgaven av DNVs årlige rapport heter det at andelen ikke-fossil energi i primærenergiforbruket i importerende regioner har økt med 2,2 prosentpoeng de siste fem årene. I eksporterende regioner var økningen bare 0,7 prosentpoeng.
Samlet har Kina, India og Europa dermed gjennomført overgangen til ikke-fossil energi mer enn tre ganger så raskt som Midtøsten, Nord-Amerika og Russland. Forsyningsforstyrrelser knyttet til Hormuzstredet har styrket importlandenes motivasjon til å diversifisere energikildene og redusere avhengigheten av olje og gass.
Det øker den langsiktige risikoen for eksportørene av fossilt brensel. DNVs siste prognose anslår at Midtøsten vil stå for om lag 40 prosent av verdens oljeproduksjon i 2050. I fjorårets prognose var andelen anslått til 50 prosent.
Langvarig konflikt kan dempe olje- og gassetterspørselen
DNV har også vurdert et scenario der konflikten i Midtøsten varer til 2030 og olje- og gassprisene forblir moderat høye i denne perioden. I et slikt scenario vil den globale etterspørselen etter olje og gass under konflikten være 4–6 prosent lavere enn i DNVs grunnprognose.
Også i resten av prognoseperioden vil etterspørselen ligge 2–5 prosent under grunnprognosen. Det kan tyde på et varig fall i etterspørselen, fordi forbrukere og myndigheter raskere tar i bruk alternative energikilder.
Sol, vind og batterier trekker fra
Rapporten peker samtidig på et økende skille mellom konkurransedyktige, modne teknologier og nyere løsninger som i større grad er avhengige av begrenset politisk støtte. Fallende kostnader gir raskere utbygging av solenergi, landbasert vindkraft og batterier, mens dyrere nye teknologier taper terreng.
Solceller og landbasert vindkraft erstatter i stadig større grad fossilt brensel i kraftproduksjonen. Installert batterikapasitet er blitt 14 ganger større de siste fem årene.
Teknologier som er nødvendige for å avkarbonisere sektorer som er vanskelige å elektrifisere, blir derimot ikke prioritert godt nok. Høye kostnader og bekymring for industriens konkurranseevne bremser utviklingen. Sammenlignet med fjorårets prognose har DNV redusert sitt langsiktige anslag for hydrogen med 29 prosent og for karbonfangst og -lagring med 15 prosent.
Begge teknologiene ventes fortsatt å vokse raskt fra et lavt utgangspunkt, men det kreves sterkere politisk støtte for å redusere kostnadsforskjellene og få fart på innføringen.
Kjernekraft beholder sin andel
Kjernekraft er et unntak blant de dyrere teknologiene. DNV venter at kjernekraften vil beholde dagens andel av verdens elektrisitetsproduksjon når elektrifiseringen akselererer. Den installerte kjernekraftkapasiteten kan øke med 30 prosent det neste tiåret og med 170 prosent fram til 2060, til tross for høye kostnader og risiko i forsyningskjedene.
Tempoet i elektrifiseringen de neste to tiårene ventes å bli mer enn dobbelt så høyt som i de to foregående tiårene. Energiimportørene leder an, men også eksportører av fossilt brensel tar i økende grad i bruk elektrifisering fordi den gir høyere effektivitet og lavere kostnader.
 Teknologi
 Teknologi
 Teknologi