Investorene som tilfører kapital til venturefond, opplever en uvanlig sterk periode. Verdsettelsene til OpenAI og Anthropic har steget så raskt at mange fond har endt opp med eierandeler i de samme selskapene – til tross for at venturebransjen tradisjonelt har forsøkt å unngå investeringer som overlapper.
De såkalte limited partnerne, eller LP-ene, virker likevel lite bekymret. Muligheten for svært høy avkastning veier tungt, samtidig som de erkjenner at markedet er på vei inn i ukjent terreng. Det som særlig skaper uro, er hvor raskt venturefondene kommer tilbake for å hente nye fond, og hvor store beløp som plasseres i noen få selskaper.
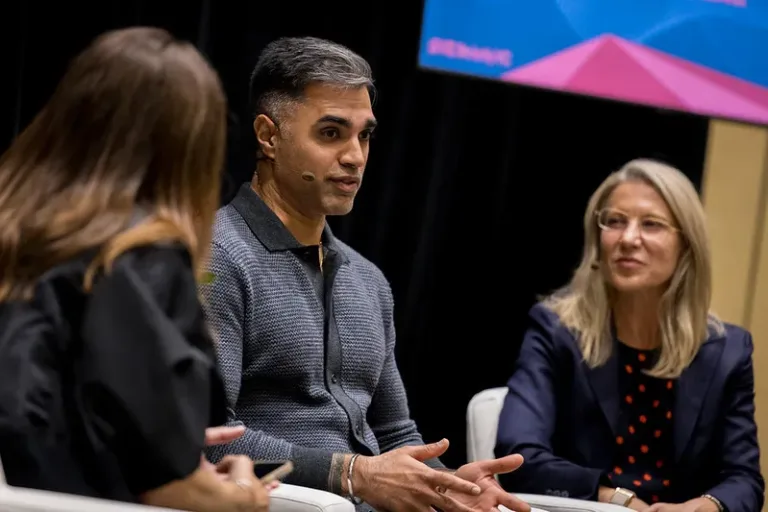
Beezer Clarkson i LGT Capital Partners, en diversifisert kapitalforvalter med base i Zürich, og Amit Bhatti i TrueBridge, et Chapel Hill-basert selskap som utelukkende fokuserer på venture, beskriver situasjonen som intens, men ikke nødvendigvis skremmende.
AI har gjort venture til sentrum av oppmerksomheten
Clarkson har jobbet med venture i flere tiår og mener erfaringen med tidligere markedssykluser gjør dagens uro lettere å håndtere.
Det er veldig travelt, men jeg vil ikke si at det er skremmende. Det skjer mye endring, og mange variabler spiller inn. Jeg elsker venture, så jeg synes kaoset er morsomt.
Hun mener opp- og nedturene er en del av markedet, og at den sterke oppsiden gjør det mulig å akseptere at perioder med svakere utvikling også vil komme.
Bhatti beskriver på sin side situasjonen som spennende. Venture har lenge vært betraktet som en nisje, men etter at kunstig intelligens har tatt nesten all oppmerksomhet, har også ventureinvesteringer havnet i sentrum.
Dette føles mer som vårt øyeblikk enn som «hva i all verden kommer til å skje?»
Han mener tempoet i investeringene og nivået på verdsettelsene er annerledes enn tidligere, men at det samtidig skjer vesentlige ting i selskaper som nå får massiv oppmerksomhet.
De samme selskapene går igjen i mange fond
LP-ene skal normalt spre investeringene sine på mange ulike forvaltere, strategier og selskaper. Målet er å oppnå god avkastning samtidig som risikoen begrenses. Den strategien blir vanskeligere når de samme fondene stadig oftere eier de samme store teknologiselskapene.
Bhatti mener likevel at konsentrasjonen i seg selv ikke nødvendigvis er et faresignal. Ventureinvesteringer følger ofte en såkalt maktlov, der noen få investeringer står for en stor del av den samlede avkastningen.
Han peker på at fond som har vært investert i mer enn ti år, ofte samler seg rundt selskaper som Databricks, SpaceX og Stripe. For de nyere fondene håper han at tilsvarende konsentrasjon vil finnes rundt Anthropic og OpenAI.
Det er en egenskap, ikke en feil. Ikke alle disse selskapene kommer til å lykkes, men denne konsolideringen er typisk.
Det som skiller dagens situasjon fra tidligere, er ifølge Bhatti først og fremst hvor raskt konsentrasjonen har oppstått. Han ser det ikke som et umiddelbart alarmsignal.
Clarkson trekker samtidig fram at bildet er bredere på et tidlig stadium. Tidligfasefond investerer mindre beløp og har fortsatt flere ulike muligheter å velge mellom. Mange av investeringene samler seg riktignok etter hvert i de samme selskapene, men tidligfasefondene deltar ikke nødvendigvis i de største, sene finansieringsrundene.
Fondene henter penger raskere enn før
Et sentralt spørsmål er hvor raskt fondene bruker opp kapitalen og kommer tilbake for å hente mer. Fond som tidligere investerte over fire år, har først gått ned til tre og to år, og enkelte er nå tilbake for å hente nye penger etter bare 18 måneder.
Clarkson sier at LGT ser fond som følger ettårige investeringssykluser. Det er raskt sammenlignet med det som tidligere var normalt, rundt to til to og et halvt år.
En del fond investerer raskere fordi de tar store og konsentrerte posisjoner. Clarkson understreker at dette kan lykkes, men at det vanligvis er vanskeligere å treffe riktig når et helt fond i praksis blir investert på ett år.
Bhatti beskriver 24 til 36 måneder som det omtrentlige normalnivået tidligere. Nå er 12 til 18 måneder ikke uvanlig for de raskeste fondene.
Han peker også på at flere fond øker størrelsen underveis i investeringsperioden. Det er uvanlig, men kan forklares med at finansieringsrundene har blitt større. Dersom Anthropic henter inn en svært stor kapitalrunde og et fond plasserer 20 prosent av kapitalen der, vil fondet raskt ligge foran planen. Også såkornrundene har blitt nesten dobbelt så store, noe som betyr at en investor som vil lede en runde, må skrive ut en tilsvarende større sjekk.
Det er definitivt en gul varsellampe. Det gir oss litt vondt i magen.
Bhatti mener likevel at man må se på hva fondene faktisk har kjøpt. Forrige gang investeringshastigheten økte kraftig, var mange investeringer knyttet til kryptoprosjekter uten inntekter og med svært høye forventninger. Nå ser investorene flere selskaper som går fra null til 100 millioner dollar i inntekter, noe som tidligere var svært uvanlig.
Vanskelig å hoppe over en runde
For LP-ene er det krevende å si nei til en forvalter som ønsker å hente et nytt fond, selv når tidligere investeringer fortsatt bare har en verdi på papiret.
Clarkson sier at en investor som forlater en forvalter, kan ha problemer med å komme tilbake senere. Det vanligste er derfor å redusere beløpet i stedet for å stå helt over.
Hun viser til 2021, da mange LP-er sa at de ville investere fem millioner dollar i stedet for ti millioner, fordi det større beløpet opprinnelig var ment å dekke en periode på to år.
LP-ene må dessuten planlegge sin egen kapitalflyt. Når fondene de har investert i, krever inn penger raskere, blir også deres egne kapitalbehov trukket fram i tid.
Bhatti sier TrueBridge lager en kalender for når selskapet forventer å gjøre nye investeringer. Dersom en forvalter avviker kraftig fra denne planen, må TrueBridge sikre at kapitalen faktisk er tilgjengelig.
Investorer kan redusere beløpet eller varsle dette på forhånd, men det er vanskeligere å si at man ikke deltar i det hele tatt. Da kan man bli oppfattet som mindre pålitelig kapital for forvalteren.
Dette er også en av grunnene til at fondene øker størrelsen underveis. Forvalterne ønsker å unngå å komme tilbake med et helt nytt fond kort tid etter at det forrige ble hentet inn, og utvider derfor i stedet det eksisterende fondet.
Clarkson sier at noen LP-er også trekker seg ut av venture fordi kapitalinnkallingene fortsetter uten at utbetalinger kommer tilbake. Samtidig må institusjonene dekke løpende forpliktelser, enten de er legater, sykehus eller stiftelser. Det kan skape betydelig press.
2021-fondene er fortsatt ikke ferdig vurdert
Fondene som ble etablert i 2021, er fortsatt bare rundt fem år gamle. Clarkson mener erfaringene fra disse fondene taler mot å bygge hele investeringsstrategien rundt ettårige fond.
Noen fond kan ha fått en andel i et svært vellykket AI-selskap og dermed se sterke ut, men sannsynligheten for å treffe riktig på bare ett år er lavere. I tillegg ble verdsettelsene presset høyt i 2021.
Bhatti tror ikke fondsgenerasjonen fra koronaperioden vil bli den beste de siste 15 årene. Samtidig venter han at enkelte store suksesser vil komme fra denne perioden. OpenAI var allerede etablert, og Cursor startet relativt tidlig, slik at noen av fondene fra den tiden har eierandeler i selskapene.
Likviditeten har også begynt å komme tilbake. De to foregående årene var klart tregere, men SpaceX har vært det mest synlige eksempelet. Cerebras hadde en stor realisering i år, og flere andre selskaper har gått på børs. I tillegg har det vært mange oppkjøp.
Bhatti viser til oppkjøp på mer enn ti milliarder dollar og en transaksjon på 60 milliarder dollar knyttet til Cursor. Han mener likviditeten i venturemarkedet nå kommer fra mer enn bare børsnoteringer.
Andrehåndssalg har blitt en del av likviditeten
Andrehåndsmarkedet, der investorer kan selge eierandeler før en børsnotering eller et oppkjøp, har fått en tydeligere rolle i venture de siste fem årene.
Clarkson sier markedet fortsatt er konsentrert rundt de største selskapene, men at det er langt mer utbredt enn før. Hun mener dette er positivt fordi ventureøkosystemet trenger flere muligheter for å frigjøre kapital.
Andrehåndstransaksjoner skjer nå på flere nivåer. LP-er kan selge eierandeler i forvalterne de har investert i, eller selge deler av porteføljen sin. Ifølge Clarkson er også terskelen for å gjøre slike salg blitt lavere.
Bhatti beskriver børsnoteringer, oppkjøp og andrehåndssalg som de tre viktigste kanalene for likviditet. I private equity har andrehåndsmarkedet lenge vært godt utviklet, mens det tidligere hadde et dårlig rykte i venture.
Før ble salg ofte tolket som et tegn på økonomiske problemer. Etter at flere investorer satt med lite likvide investeringer fra 2021, har holdningen endret seg. Flere forvaltere bruker nå andrehåndssalg som et verktøy, men forsøker å gjøre det selektivt.
Dersom investoren fortsatt tror at selskapet kan bli en av de få store vinnerne, vil det normalt ikke være aktuelt å selge hele posisjonen. Men dersom 20 prosent av eierandelen kan selges og samtidig gi fondet tilbake den investerte kapitalen, mener Bhatti at det ofte kan være fornuftig.
Ansatte får tidligere tilgang til likviditet
Flere selskaper tilbyr ansatte og gründere mulighet til å selge deler av eierandelene sine før selskapet er børsnotert. Slike transaksjoner kan gi likviditet, men de reiser også spørsmål om motivasjonen til ansatte som fortsatt skal jobbe i selskapet gjennom vanskelige perioder.
Bhatti sammenligner utviklingen med kryptomarkedet, der ansatte i noen tilfeller fikk betalt i tokens som kunne selges umiddelbart. Han spør hva som motiverer ansatte til å bli værende når utviklingen blir krevende, dersom de allerede har fått full likviditet.
Han mener delvise salg til ansatte kan være fornuftig i selskaper som har eksistert lenge og har et tydelig økonomisk bilde, som Stripe og Databricks. Samtidig mener han at hovedinvestorene må følge nøye med på når slike transaksjoner gjennomføres.
Investorer som TrueBridge støtter, har ifølge Bhatti noen ganger sagt til selskaper at de ikke ønsker et ansattesalg på det aktuelle tidspunktet. Slike samtaler foregår bak kulissene, og investorene har tatt lærdom av tidligere perioder.
Hvor mye innflytelse investorene har, avhenger likevel av forholdet til gründeren. En gründer med svært sterk forhandlingsposisjon kan ha større frihet til å gjennomføre et salg.
Nye ventureforvaltere kan komme fra AI-selskapene
Når ansatte i de største AI-selskapene etter hvert får tilgang til likvide aksjer, kan de bli både samarbeidspartnere og konkurrenter for dagens ventureforvaltere.
Clarkson sier at ansatte fra svært produktive selskaper flere ganger har blitt LP-er eller GP-er selv. Hun tror en ny gruppe forvaltere kan bli støttet av personer som kommer fra OpenAI og Anthropic.
Hun viser til at noe lignende skjedde i Google-perioden. Samtidig understreker hun at det å være LP innebærer å binde mange millioner dollar i en virksomhet som kan vare i flere tiår.
Bhatti tror personer som forlater de store AI-selskapene, fortsatt vil være en del av økosystemet. De kan investere i andre selskaper, starte nye virksomheter eller etablere egne fond.
Boligkostnadene i San Francisco har imidlertid steget kraftig, og det kan gjøre det vanskeligere for neste generasjon gründere å etablere seg der. Bhatti mener dette kan bli en utfordring, men tror ikke byen mister rollen sin med det første.
Clarkson mener historien viser at tettheten i Bay Area fortsatt trekker mennesker og selskaper til regionen. Det er mulig at aktiviteten flytter seg ut av San Francisco og tilbake til forstedene. Hun peker på at Y Combinator tidligere holdt til i Mountain View.
New York har et sterkt teknologimiljø, men Clarkson mener tettheten i Bay Area fortsatt er vanskelig å konkurrere med.
Mindre fond får fortsatt plass
Noen få venturefond kontrollerer nå en stor del av kapitalen LP-ene har satt av. Det gjør kapitalinnhenting vanskeligere for nye forvaltere, men stenger ikke markedet helt.
Clarkson sier at førstegangsforvaltere og såkalte emerging managers fortsatt henter fond. Det gjelder fond nummer én til tre, både i år, i fjor og året før. Kravet er at forvalteren må ha et tydelig særpreg og en god grunn til å eksistere.
Fondinnhentingen har blitt vanskeligere, og fondene blir mindre. Dersom halvparten av kapitalen går til de største fondene, kan det likevel være rom for mange mindre fond. Clarkson bruker fond på mellom 25 og 50 millioner dollar som eksempel på hvordan mindre fond samlet kan utgjøre én milliard dollar.
Bhatti sier at enkelte i San Francisco nå henter fem eller ti millioner dollar, gjerne ved å formalisere investeringer de tidligere har gjort som engleinvestorer. Flere kjente fond startet med fond på fem millioner dollar.
Hans råd er at nye forvaltere først bør bygge en historikk, dokumentere investeringsstrategien, tilgangen til selskaper og vurderingsevnen med den kapitalen de faktisk får tak i. Da kan fond nummer to bli lettere å hente.
Å forsøke å hente 50 eller 100 millioner dollar med en gang skaper derimot en langt større utfordring.
Clarkson skiller mellom en person som bare har investert som engel, og en forvalter som kommer ut fra en etablert plattform med et eksisterende nettverk av LP-er. Den siste gruppen kan vanligvis hente mer kapital.
Unge forvaltere får sjanser på grunn av tilgang og treff
TrueBridge har investert i flere ulike typer nye forvaltere. Det gjelder gründere som fortsatt driver egne selskaper og investerer ved siden av, personer som forlater større fond for å starte tidligere i verdikjeden, og svært unge general partners.
Bhatti trekker fram forvaltere som bare er 22 eller 23 år gamle, men som har tett tilgang til den neste generasjonen av AI-gründere. De startet et akseleratorprogram ved MIT, Harvard og Stanford, og de første kullene inkluderte Cursor og Mercor.
Selv om forvalterne var unge, befant de seg i et miljø med svært høy konsentrasjon av talent. Bhatti mener venturejobben blant annet handler om å finne selskaper, velge de riktige, vinne tilgang til rundene og følge dem videre. De unge forvalterne hadde allerede vist at de kunne velge selskaper før de hadde kapital å investere.
Suksess skaper suksess i venture, så vi var villige til å gi dem en sjanse.
Clarkson sier LP-er også har blitt mer fleksible. Tidligere kunne det være uaktuelt å finansiere en person som både hadde en annen jobb og investerte ved siden av. Nå vurderes slike modeller oftere.
Hun har investert i nye forvaltere i 14 år, fra tidligere operatører som henter ti millioner dollar, til personer som går ut fra etablerte plattformer og henter flere hundre millioner dollar.
Det kan være en fordel at en forvalter fortsatt driver et selskap, fordi operatører kan ha innsikt som andre investorer mangler. Samtidig må de bevise at de gjør det som kreves for å få plass på de beste eierlistene.
Bhatti mener det særlig i tidligfaseinvesteringer ikke finnes én riktig modell. En forvalter kan jobbe deltid, spre investeringene eller konsentrere dem. Små og eksperimentelle fond har flere mulige veier til avkastning.
LP-ene vil normalt investere minst fem millioner dollar
Clarkson sier LGTs modell gjør det vanskelig å investere mindre enn fem millioner dollar i et fond. Hun ønsker som hovedregel heller ikke å utgjøre mer enn 20 prosent av et fonds kapital, fordi en for stor andel fra én LP kan skape utfordringer for forvalteren senere.
I enkelte situasjoner kan hun vurdere en større andel.
TrueBridge investerer vanligvis mellom tre og fem millioner dollar, men kan i spesielle tilfeller gå lavere. Bhatti sier selskapet ikke er særlig opptatt av konsentrasjon dersom situasjonen ellers er riktig.
Det kan innebære at TrueBridge finansierer halvparten av eller hele fondet. Samtidig anbefaler selskapet nye forvaltere å spre LP-basisen sin.
Bhatti viser til et fond der TrueBridge sto for halvparten av kapitalen. I det neste fondet var andelen nærmere 20 prosent, fordi forvalteren hadde gjort det godt og fått inn flere investorer.
 Teknologi
 Teknologi
 Teknologi